
Rozliczanie czasu pracy i płac kierowców międzynarodowych – na czym potykają się firmy transportowe?
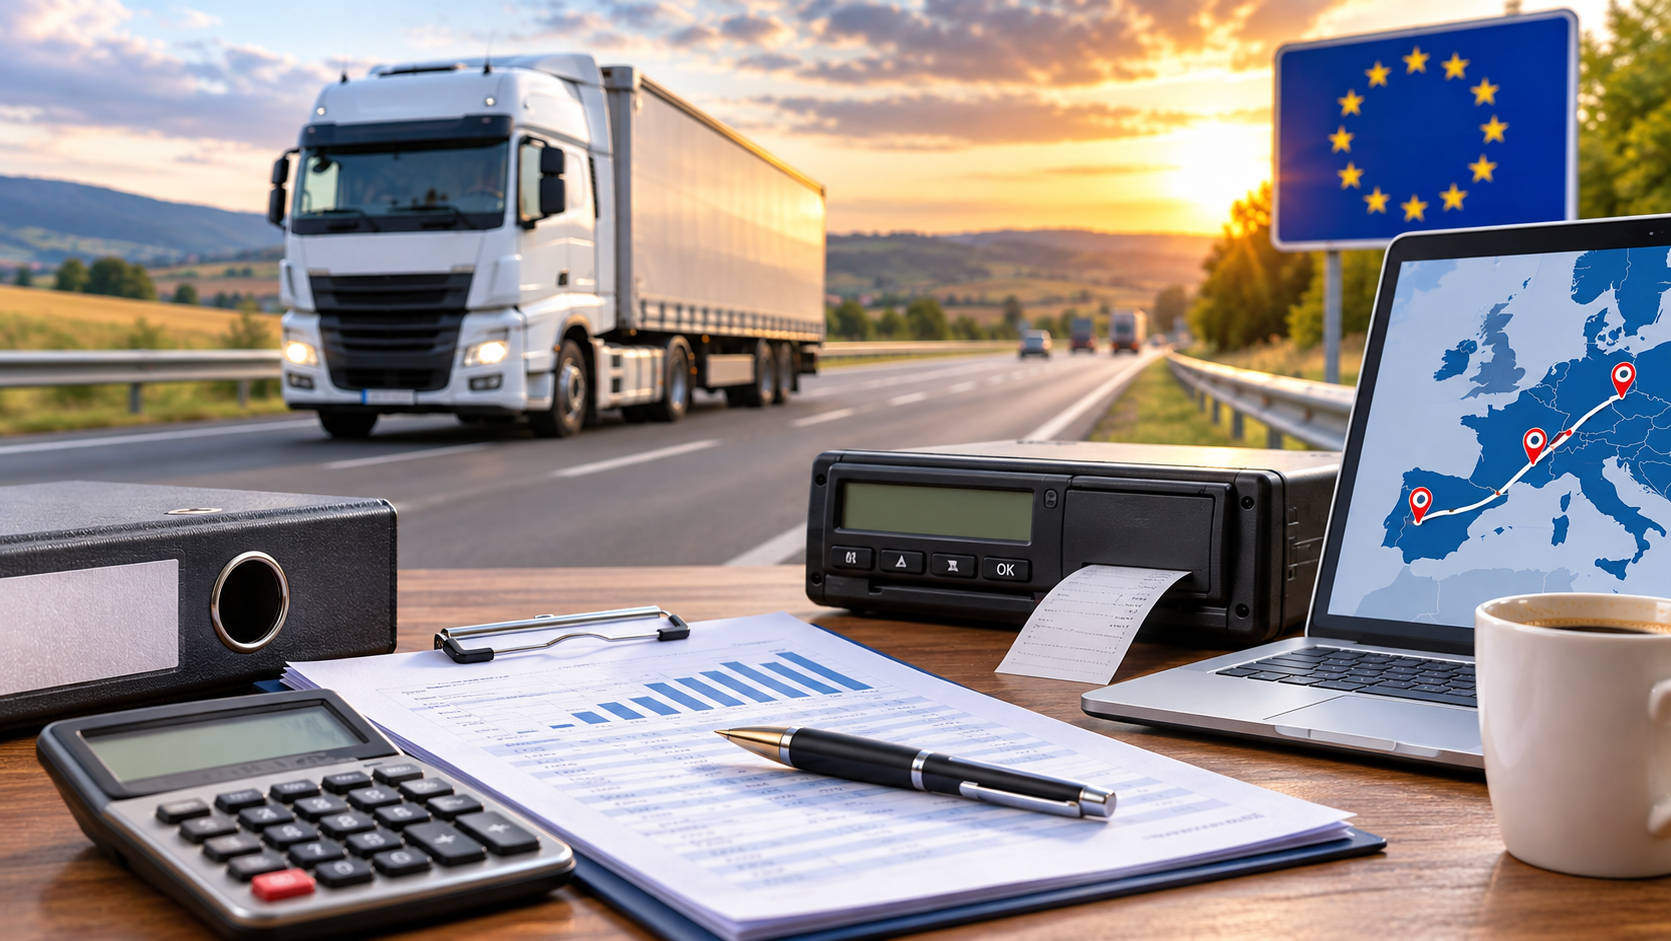
Firma transportowa realizuje przewozy w kilku państwach Unii Europejskiej. Kierowcy przestrzegają norm prowadzenia pojazdu, tachografy zapisują aktywności, a dział płac terminowo przygotowuje wynagrodzenia. Mimo to podczas kontroli mogą pojawić się nieprawidłowości. Powód? Prawidłowy zapis czasu jazdy nie oznacza automatycznie prawidłowego rozliczenia czasu pracy i wynagrodzenia kierowcy. Błędy powstają często na styku danych z tachografów, rodzaju wykonywanych przewozów i zasad naliczania składek ZUS oraz podatku PIT.
Dla przewoźników międzynarodowych szczególnym wyzwaniem pozostaje łączenie polskiego prawa pracy z przepisami Pakietu Mobilności i zasadami wynagradzania obowiązującymi w poszczególnych państwach UE. Niewłaściwa interpretacja jednego elementu może wpłynąć na rozliczenie całego miesiąca.
Kierowca przejechał trasę zgodnie z przepisami. Dlaczego rozliczenie nadal może być błędne?
W branży transportowej łatwo utożsamić trzy różne pojęcia: czas prowadzenia pojazdu, czas pracy kierowcy oraz okres pozostawania w dyspozycji pracodawcy.
Tymczasem nie są one tożsame.
Czas prowadzenia pojazdu obejmuje aktywność polegającą na kierowaniu pojazdem. Czas pracy kierowcy może obejmować również załadunek, rozładunek, nadzór nad tymi czynnościami, obsługę pojazdu czy określone formalności administracyjne.
Odrębnego rozliczenia wymagają natomiast dyżury, przerwy i okresy odpoczynku.
Przykładowo kierowca może prowadzić pojazd przez osiem godzin, a dodatkowo przez dwie godziny wykonywać załadunek i przygotowywać dokumentację przewozową. Przy ustalaniu czasu pracy nie można uwzględnić wyłącznie ośmiu godzin zarejestrowanej jazdy.
Z drugiej strony nie każda godzina spędzona poza domem lub w pojeździe oznacza godzinę pracy.
Problem nabiera znaczenia w przedsiębiorstwach zatrudniających kilkunastu lub kilkudziesięciu kierowców. Powtarzany co miesiąc błąd w klasyfikacji aktywności może prowadzić do nieprawidłowego naliczania wynagrodzeń, dodatków i składek.
Dlatego księgowość dla transportu powinna uwzględniać specyfikę branży TSL, w której dane kadrowe, płacowe i operacyjne są ze sobą ściśle powiązane. Same informacje o wypłaconych wynagrodzeniach nie wystarczą do zweryfikowania poprawności rozliczeń.
Pakiet Mobilności zmienił zasady wynagradzania. Nie każdy przejazd oznacza jednak delegowanie
Jednym z najczęstszych źródeł pomyłek jest założenie, że każdy kierowca wykonujący przewóz międzynarodowy podlega zagranicznym zasadom wynagradzania.
W rzeczywistości decydujące znaczenie ma rodzaj wykonywanej operacji transportowej.
Zgodnie z przepisami Pakietu Mobilności obowiązki dotyczące delegowania kierowców obejmują w szczególności przewozy kabotażowe oraz określone przewozy typu cross-trade.
Co do zasady nie dotyczą natomiast typowych przewozów bilateralnych oraz tranzytu, z uwzględnieniem ustawowych warunków i wyjątków.
Przewóz bilateralny, kabotaż i cross-trade – trzy różne sytuacje
Wyobraźmy sobie polską firmę transportową realizującą trzy zlecenia.
W pierwszym przypadku kierowca przewozi towar z Warszawy do Berlina. Jest to typowy przewóz bilateralny.
W drugim przypadku po dostarczeniu ładunku wykonuje przewóz pomiędzy dwoma niemieckimi miastami. Taka operacja może stanowić kabotaż.
W trzecim przypadku transportuje towar z Niemiec do Francji, nie wykonując przewozu do Polski ani z Polski. Może to być przewóz cross-trade.
Każdy z tych przejazdów wymaga odrębnej oceny pod kątem delegowania i wynagrodzenia należnego kierowcy.
W przypadku delegowania należy uwzględnić odpowiednie warunki wynagrodzenia obowiązujące w państwie przyjmującym. Nie zawsze wystarczy porównanie wynagrodzenia kierowcy z ogólną krajową płacą minimalną.
Znaczenie mogą mieć także właściwe przepisy sektorowe i układy zbiorowe stosowane w danym państwie.
Dodatkowym obowiązkiem jest zgłaszanie odpowiednich delegowań przez system połączony z IMI oraz zapewnienie wymaganej dokumentacji.
W praktyce ustalenie wynagrodzenia wymaga więc analizy trasy, rodzaju operacji, okresu delegowania i właściwych przepisów kraju, w którym kierowca wykonywał pracę.
Wynagrodzenie kierowcy – dlaczego kwota brutto to dopiero początek obliczeń?
Prawidłowe naliczenie płacy kierowcy międzynarodowego wymaga uwzględnienia kilku składników, które mogą podlegać odmiennym zasadom podatkowym i ubezpieczeniowym.
Wynagrodzenie zasadnicze to tylko jeden z elementów. W zależności od systemu czasu pracy i rzeczywistych aktywności konieczne może być rozliczenie dodatków za pracę w nocy, godzin nadliczbowych, dyżurów oraz innych należności wynikających z obowiązujących przepisów i regulacji wewnętrznych.
Nie wszystkie składniki wynagrodzenia mają też identyczne znaczenie przy ocenie spełnienia wymogów zagranicznej płacy sektorowej.
Szczególnej uwagi wymaga odróżnienie wynagrodzenia za pracę od zwrotu kosztów, który nie zawsze może być uwzględniany przy porównaniu z wymaganym poziomem płacy w państwie delegowania.
Wirtualne diety – 60 euro dla ZUS i 20 euro dla PIT
Od zmian wprowadzonych w 2023 roku w rozliczeniach kierowców międzynarodowych istotne znaczenie mają mechanizmy potocznie nazywane wirtualnymi dietami.
Nie są to dodatkowe diety wypłacane kierowcy na zasadach tradycyjnej podróży służbowej.
Chodzi o określone ustawowo kwoty, które mogą wpływać na podstawę naliczania składek ZUS i podatku dochodowego.
W przypadku kierowców wykonujących międzynarodowe przewozy drogowe przepisy przewidują między innymi:
- 60 euro za dzień pobytu za granicą – jako kwotę uwzględnianą przy ustalaniu podstawy składek społecznych, po spełnieniu odpowiednich warunków ustawowych;
- 20 euro za dzień pobytu za granicą – jako określoną kwotę przychodu objętą zwolnieniem z PIT, na zasadach wskazanych w ustawie.
Mechanizm dotyczący ZUS nie oznacza możliwości dowolnego obniżenia podstawy składek. Zastosowanie wyłączenia związanego z równowartością 60 euro wymaga między innymi uwzględnienia ustawowego progu przychodu i minimalnej podstawy wymiaru składek.
Istotne jest również prawidłowe ustalenie liczby dni pobytu kierowcy poza Polską.
Przy obliczeniach nie można automatycznie utożsamiać każdego rozpoczętego dnia za granicą z pełnym dniem pobytu w rozumieniu przepisów. Konieczne jest uwzględnienie zasad ustalania takich okresów, w tym odpowiedniego traktowania części doby.
Sanitariaty i inne koszty – gdzie powstają nieprawidłowości?
W przepisach przewidziano również określone preferencje dotyczące zwrotu kosztów ponoszonych przez kierowców podczas wykonywania przewozów międzynarodowych.
Mogą one obejmować między innymi koszty noclegów, niektórych przejazdów do miejsca rozpoczęcia przewozu, niezbędnych wydatków związanych z wykonywaniem obowiązków oraz korzystania z urządzeń sanitarnych.
Szczególną cechą rozliczeń sanitariatów jest możliwość zastosowania zasad opartych na średnich kosztach takich usług w odpowiednich państwach.
Nie oznacza to jednak, że firma może dowolnie określić nieopodatkowany dodatek i nazwać go ryczałtem sanitarnym.
Należy ustalić, czy dane świadczenie rzeczywiście odpowiada ustawowym warunkom wyłączenia lub zwolnienia.
ZUS i PIT kierowców międzynarodowych – które składniki trzeba rozliczyć odrębnie?
Dla właściciela firmy transportowej szczególnie ważne jest to, że jedna lista płac może wymagać zastosowania różnych zasad przy obliczaniu składek społecznych i zaliczki na PIT.
Poniższa tabela pokazuje podstawowe różnice dotyczące typowych składników rozliczenia kierowcy zatrudnionego na umowę o pracę.
| Składnik lub mechanizm | Wpływ na ZUS | Wpływ na PIT |
| Wynagrodzenie zasadnicze | Co do zasady wliczane do podstawy składek | Co do zasady opodatkowane |
| Wynagrodzenie za nadgodziny | Co do zasady oskładkowane | Co do zasady opodatkowane |
| Wynagrodzenie za dyżur | Co do zasady oskładkowane | Co do zasady opodatkowane |
| Równowartość 60 euro za dzień pobytu za granicą | Możliwe wyłączenie przy spełnieniu warunków z art. 26g ustawy o czasie pracy kierowców | Nie stanowi odrębnego zwolnienia PIT z tego tytułu |
| Równowartość 20 euro za dzień pobytu za granicą | Nie jest automatycznym wyłączeniem składkowym | Zwolnienie przewidziane w art. 21 ust. 1 pkt 23d ustawy o PIT |
| Kwalifikowany zwrot kosztów sanitariatów | Możliwe wyłączenie po spełnieniu warunków | Możliwe zwolnienie po spełnieniu warunków |
Tabela prezentuje ogólne zasady. Konkretne rozliczenie zależy od rodzaju zatrudnienia, charakteru należności i spełnienia odpowiednich przesłanek.
Największe ryzyko pojawia się wtedy, gdy firma automatycznie stosuje jednolity schemat do wszystkich kierowców, bez sprawdzenia czasu pobytu za granicą, wysokości wynagrodzenia oraz rodzaju wykonywanych przewozów.
W takich przypadkach błędy mogą dotyczyć zarówno zawyżenia obciążeń, jak i zaniżenia należnych składek lub podatku.
Tachograf pokazuje aktywność. Nie zawsze pokazuje jednak całe rozliczenie czasu pracy
Dane z tachografu i karty kierowcy są jednym z podstawowych źródeł informacji o przebiegu pracy w transporcie.
Nie można jednak zakładać, że automatyczny odczyt urządzenia zawsze wystarczy do prawidłowego ustalenia wynagrodzenia.
Tachograf rejestruje określone aktywności, ale wymaga prawidłowej obsługi przez kierowcę. Szczególne znaczenie mają ręczne wpisy, właściwy wybór symboli aktywności oraz uzupełnianie okresów, w których kierowca nie korzystał z pojazdu.
Przerwa, odpoczynek i dyżur – podobne sytuacje, różne skutki płacowe
Wyobraźmy sobie kierowcę, który oczekuje na rozładunek. W jednym przypadku zna z góry przewidywany czas oczekiwania. W innym pozostaje w gotowości do wykonywania poleceń i nie wie, kiedy będzie mógł zakończyć oczekiwanie.
Te sytuacje mogą wymagać odmiennej kwalifikacji prawnej.
Równie istotne jest prawidłowe rozliczanie przerw przeznaczonych na odpoczynek, dyżurów w załodze dwuosobowej oraz odpoczynków dobowych i tygodniowych.
Nie każda przerwa w prowadzeniu pojazdu jest czasem odpoczynku. Nie każdy okres gotowości do pracy stanowi natomiast czas pracy w rozumieniu ustawy.
Błędna kwalifikacja może prowadzić do niewłaściwego naliczenia dodatków, wynagrodzenia za dyżur albo godzin nadliczbowych.
Odczyt danych z tachografów – 28 i 90 dni to terminy, których trzeba pilnować
Przewoźnik ma obowiązek zapewnić regularne pobieranie danych z urządzeń rejestrujących.
Podstawowe maksymalne okresy wynoszą:
- 28 dni aktywności – dla danych z karty kierowcy.
- 90 dni aktywności – dla danych z jednostki pojazdowej.
Nie oznacza to, że przedsiębiorstwo powinno zawsze czekać do upływu maksymalnego okresu.
Częstsze pobieranie danych ułatwia wykrywanie nieprawidłowości, brakujących wpisów i potencjalnych naruszeń przepisów.
Istotne jest również ich przechowywanie w odpowiednim formacie oraz możliwość przedstawienia podczas kontroli.
Szczególną uwagę warto zwrócić na sytuacje, w których informacje z tachografu nie odpowiadają dokumentacji transportowej, czasowi załadunku albo rzeczywistym operacjom wykonywanym przez kierowcę.
Kontrola ITD i zagranicznych służb – czego nie wyjaśni sama dokumentacja przewozowa?
Kontrole transportowe mogą obejmować zarówno sposób wykonywania przewozów, jak i przestrzeganie norm socjalnych oraz obowiązków związanych z delegowaniem kierowców.
W Polsce kontrole w odpowiednim zakresie prowadzi Inspekcja Transportu Drogowego. Czas pracy kierowców zatrudnionych na podstawie stosunku pracy może być również kontrolowany przez Państwową Inspekcję Pracy.
Podczas kontroli drogowych i kontroli w przedsiębiorstwie znaczenie mają między innymi zapisy tachografów, dokumenty przewozowe, ewidencja czasu pracy i dokumentacja dotycząca delegowania.
W przypadku przewozów objętych zasadami delegowania kontrolujący mogą weryfikować także zgłoszenia w systemie IMI oraz dokumenty potwierdzające prawidłowe wynagrodzenie.
Dla przedsiębiorcy szczególnie problematyczna bywa sytuacja, w której dokumenty istnieją, ale dane w poszczególnych systemach są ze sobą niespójne.
Przykładowo raport z tachografu wskazuje określone godziny wykonywania przewozu, ewidencja czasu pracy wykazuje inne aktywności, a rozliczenie płacowe nie uwzględnia właściwego okresu delegowania.
Tego rodzaju rozbieżności mogą wymagać szczegółowych wyjaśnień i korekt.
Kary nakładane przez ITD zależą od rodzaju naruszenia i właściwych przepisów. W przypadku kontroli zagranicznych trzeba dodatkowo uwzględnić regulacje obowiązujące w państwie, na którego terytorium doszło do naruszenia.
Nie ma jednej uniwersalnej stawki kary za błędną ewidencję czasu pracy kierowcy lub niewłaściwe rozliczenie wynagrodzenia.
Jak uporządkować rozliczenia kierowców, zanim pojawi się kontrola?
Firmy transportowe często korzystają z kilku niezależnych narzędzi. Jeden system obsługuje tachografy, drugi planowanie tras, trzeci kadry, a kolejny rozliczenia księgowe.
Jeżeli dane nie są odpowiednio uzgadniane, problem może pojawić się nawet wtedy, gdy każdy z tych systemów działa prawidłowo.
Dlatego warto wprowadzić jednolitą procedurę rozliczania kierowców.
- Regularnie pobieraj dane z tachografów i kart kierowców. Nie ograniczaj się wyłącznie do maksymalnych ustawowych terminów. Analizuj również kompletność zapisów i poprawność ręcznych wpisów.
- Weryfikuj rodzaj wykonywanych przewozów. Rozróżniaj przewozy bilateralne, kabotażowe, cross-trade i tranzyt. Ma to znaczenie przy ustalaniu obowiązków związanych z delegowaniem i płacą sektorową.
- Oddzielaj czas jazdy od czasu pracy i dyżuru. Każda z tych kategorii może wpływać na wynagrodzenie w inny sposób.
- Kontroluj okresy pobytu za granicą. Są one istotne przy stosowaniu mechanizmów dotyczących podstawy składek i zwolnień PIT.
- Uzgadniaj listy płac z dokumentacją operacyjną. Dane dotyczące tras, aktywności kierowców i wynagrodzeń powinny tworzyć spójny obraz.
W przedsiębiorstwach posiadających rozbudowaną flotę istotną rolę może odgrywać zewnętrzne rozliczanie czasu pracy kierowców, obejmujące przygotowanie ewidencji, analizę składników płacowych i uzgadnianie danych kadrowych. Zakres takiej obsługi należy dopasować do rzeczywistych potrzeb firmy i rodzaju wykonywanych przewozów.
Nie chodzi wyłącznie o ograniczenie liczby czynności administracyjnych. Rzetelne rozliczenia ułatwiają również analizę kosztów pracy przypadających na poszczególne trasy, pojazdy i kontrakty.
Dzięki temu przedsiębiorca może trafniej ocenić rentowność zleceń oraz wcześniej zauważyć nieprawidłowości.
Najdroższy błąd to ten, który powtarza się na każdej liście płac
Pojedyncza pomyłka w rozliczeniu kierowcy nie zawsze oznacza duży problem finansowy. Inaczej wygląda jednak sytuacja, gdy ta sama nieprawidłowość powtarza się przez wiele miesięcy i dotyczy kilkudziesięciu pracowników.
Błędnie ustalone okresy pobytu za granicą, niewłaściwie rozliczone dyżury czy nieprawidłowe zastosowanie zagranicznych zasad wynagradzania mogą wpływać na koszty prowadzenia działalności oraz zwiększać ryzyko kontroli.
Dlatego prawidłowe rozliczenie czasu pracy kierowców międzynarodowych powinno łączyć dane z tachografów, informacje o trasach, przepisy dotyczące wynagrodzenia i rozliczenia podatkowo-składkowe.
Dla właściciela firmy transportowej najważniejsze pytanie nie brzmi więc: „Czy nasi kierowcy mają poprawnie odczytane tachografy?”, lecz „Czy na podstawie tych danych potrafimy prawidłowo naliczyć każdą należność i uzasadnić rozliczenie podczas kontroli?”
To właśnie odpowiedź na to pytanie pokazuje, czy system rozliczeń rzeczywiście chroni interesy przedsiębiorstwa.








Najnowsze komentarze